Finansowanie rozwoju pasieki – co wybrać?
26 września 2026Rozwój pasieki to inwestycja w zdrowie lokalnego ekosystemu i w stabilny dochód. Dla wielu osób prowadzenie pasieki zaczyna się jako hobby, a potem ewoluuje w poważne przedsięwzięcie...
Rozbudowa, modernizacja, zakup ciągnika czy budowa silosu — każde takie działanie wymaga pieniędzy i planu. Poniżej znajdziesz praktyczny przewodnik, który pomoże przygotować się do procesu pozyskania środków, porównać dostępne opcje i podjąć dobre decyzje finansowe dla Twojego gospodarstwa. Zacznijmy od planowania — to fundament udanego finansowania.
Przed złożeniem wniosku o środki warto zrobić porządny plan. Zacznij od opisania celu — co chcesz osiągnąć i dlaczego. Czy modernizacja ma zwiększyć wydajność, obniżyć koszty produkcji, czy otworzyć nowy kanał sprzedaży? Jasny cel ułatwia wybór źródła finansowania i zwiększa szanse na dotacje. Następnie wylicz koszty — nie tylko zakup maszyny czy budowy, ale też instalacje, transport, szkolenia pracowników i rezerwy na nieprzewidziane wydatki. Rzetelna kalkulacja minimalizuje ryzyko w trakcie realizacji.
W planie uwzględnij prognozy przychodów i oszczędności, które przyniesie inwestycja. To pomoże policzyć okres zwrotu i wskaże, ile możesz przeznaczyć na raty kredytu czy leasingu. Przygotuj też wariant pesymistyczny na wypadek gorszych plonów lub spadku cen produktów. Planując pamiętaj o terminach składania wniosków o dotacje i o czasie oczekiwania na decyzje banków. Dobry plan to argument w rozmowie z bankiem i doradcą dotacyjnym.
Warto rozważyć kilka scenariuszy finansowania: 100% ze środków własnych (rzadko możliwe), mieszane (dotacja + kredyt), leasing maszyn plus kredyt inwestycyjny. Zaplanuj harmonogram wydatków i określ momenty, w których potrzebujesz środków — to ułatwia wybór produktu finansowego. Na koniec sprawdź zdolność kredytową i przygotuj dokumenty. Im lepiej przygotowany wniosek, tym większe zaufanie instytucji finansujących.
Dokładne określenie celu wymaga analizy technicznej i finansowej. Spisz, co ma się zmienić, jakie urządzenia będą potrzebne i jakie efekty produkcyjne chcesz osiągnąć. Zrób kosztorys z kilkoma ofertami dostawców. Uwzględnij koszty montażu, zmian w infrastrukturze oraz serwisu. To ułatwia porównanie ofert dotacyjnych i kredytowych.
Zapotrzebowanie to nie tylko cena inwestycji. Dodaj rezerwę 10–20% na nieprzewidziane wydatki oraz koszty finansowania (odsetki, prowizje). Oceń też wpływ na przepływy pieniężne — ile miesięcznie możesz przeznaczyć na raty bez ryzyka dla bieżącej działalności.
Ustal priorytety według kryterium zwrotu z inwestycji, wpływu na bezpieczeństwo produkcji i dostępnych środków. Inwestycje, które szybko poprawią płynność lub obniżą koszty stałe, warto realizować wcześniej.
W praktyce masz do wyboru kilka głównych dróg: dotacje, kredyty bankowe, leasing, pożyczki pozabankowe i alternatywne rozwiązania finansowe. Każde z nich ma zalety i ograniczenia. Dotacje są atrakcyjne, bo nie trzeba ich zwracać, ale wiążą się z rygorystycznymi wymaganiami i współfinansowaniem. Kredyty bankowe oferują stabilne warunki, dłuższe okresy spłaty i niższe oprocentowanie, gdy posiadasz dobrą zdolność kredytową. Leasing jest korzystny przy zakupie maszyn — nie obciąża kapitału, a często pozwala na skorzystanie z ulg podatkowych.
Wybór zależy od rodzaju inwestycji i profilu ryzyka. Jeśli potrzebujesz szybko wymienić kombajn, leasing operacyjny może być lepszy niż oczekiwanie na decyzję dotacyjną. Przy dużych inwestycjach infrastrukturalnych warto łączyć dotacje z kredytem inwestycyjnym, aby zmniejszyć kwotę do spłaty. Dla młodych rolników dostępne są programy wspierające start, z preferencyjnymi warunkami.
Alternatywne źródła — faktoring czy crowdlending — sprawdzą się, gdy potrzebujesz elastyczności i szybkiej gotówki. Faktoring poprawia płynność sprzedaży, a crowdfunding może pomóc w projektach lokalnych z silnym udziałem społeczności. Dobrze jest porównać koszt całkowity finansowania, analizując oprocentowanie, prowizje, wymagany wkład własny oraz wpływ na bilans.
Kredyty oferują dłuższe okresy spłaty i niższe raty niż większość pożyczek pozabankowych. Banki często proponują produkty dedykowane rolnictwu z preferencyjnymi warunkami. Przy dobrej historii kredytowej możesz negocjować warunki.
Kredyt warto rozważyć, gdy inwestycja przyniesie realny i mierzalny wzrost przychodów lub znaczne oszczędności kosztów. Jeśli modernizacja poprawi wydajność albo pozwoli wejść na nowe rynki, spłata kredytu stanie się wykonalna z dodatkowych przychodów. Kluczowe jest dopasowanie okresu kredytowania do czasu, w którym inwestycja zacznie generować przychody — zbyt krótki okres zwiększy raty, a za długi może skutkować dodatkowymi kosztami odsetkowymi.
Przed złożeniem wniosku przeanalizuj wskaźniki opłacalności: okres zwrotu, NPV (wartość bieżąca netto) i rentowność. Banki ocenią też Twoją historię przychodów i płatności. Często sens ma mieszanie finansowania — dotacja pokrywa część inwestycji, a reszta finansowana jest kredytem. W praktyce rolnicy korzystają z preferencyjnych ofert z niskim oprocentowaniem lub dłuższymi karencjami w spłacie kapitału przy większych projektach.
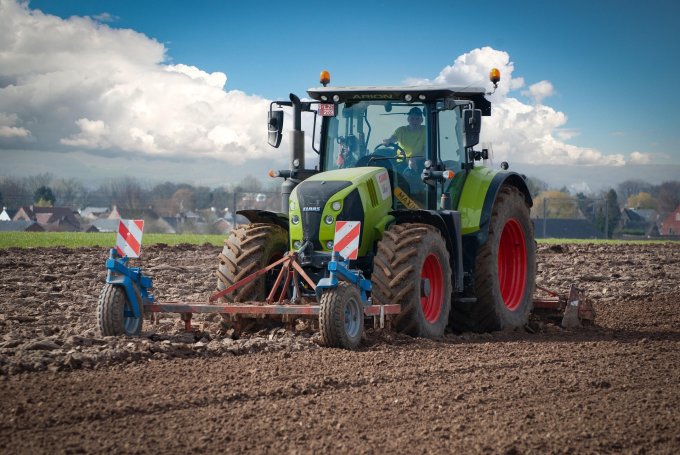
Zakup maszyn to jedna z najczęstszych potrzeb finansowych. Możesz wybrać kredyt inwestycyjny, leasing lub pożyczkę ratalną. Wybór zależy od potrzeb podatkowych i płynności. Leasing operacyjny nie obciąża majątku przy jednoczesnym użytkowaniu i daje możliwość odliczeń podatkowych. Kredyt inwestycyjny może być tańszy, ale wymaga wkładu własnego i często zabezpieczenia hipotecznego.
Porównuj oferty uwzględniając całkowity koszt finansowania, okres spłaty, elastyczność umowy i serwis posprzedażowy. Zwróć uwagę na warunki ubezpieczenia maszyny i koszty serwisu. Dla wielu rolników najlepszy jest model mieszany: leasing krótkoterminowy na sprzęt sezonowy i kredyt na większe, długowieczne inwestycje.
Dobrze przygotowany wniosek to połowa sukcesu. Załącz kompletny biznesplan, prognozy finansowe, dowody własności i decyzje środowiskowe jeśli są wymagane. Uporządkuj dokumenty księgowe, wyciągi bankowe i PIT-y. Przy dotacjach dołącz kalkulacje inwestycji i harmonogram prac. Rzetelne dane ułatwiają decyzję i skracają czas oceny.
W biznesplanie przedstaw zrozumiałe cele, opis technologii, harmonogram i plan spłat. Dodaj analizę rynku i kanałów sprzedaży. Przygotuj alternatywne scenariusze i wskaż, jak zareagujesz na ryzyka. Jeśli korzystasz z doradcy, dołącz jego opinię i kosztorysy od firm wykonawczych.
Pamiętaj o terminach i wymaganych załącznikach — brak dokumentów to najczęstsza przyczyna odrzucenia wniosku. Skonsultuj wniosek z doradcą lub biurem rachunkowym przed złożeniem, aby wyeliminować błędy formalne.
Zdolność kredytowa zależy od stabilności przychodów, historii spłat i poziomu zadłużenia. Analizuj przepływy pieniężne miesią po miesiąie, by zobaczyć, czy po uwzględnieniu rat zostanie wystarczająco środków na bieżącą działalność. Uważaj na wskaźnik dźwigni finansowej — zbyt duże zadłużenie ogranicza możliwości inwestycyjne.
Monitoruj wskaźniki płynności, rentowności i zadłużenia. Regularne przeglądy budżetu i szybkie reagowanie na odchylenia pomagają uniknąć kryzysu. Jeśli pojawiają się problemy ze spłatą, działaj szybko — renegocjuj warunki z bankiem, szukaj rozłożenia płatności lub restrukturyzacji długu. Wiele banków oferuje rozwiązania dla rolników w trudnej sytuacji, jeżeli przedstawisz realistyczny plan naprawczy.
Po otrzymaniu finansowania najważniejsze jest wykorzystanie środków efektywnie. Monitoruj koszty eksploatacji maszyn, stosuj oszczędne technologie i dbaj o regularny serwis sprzętu — to przedłuża żywotność i obniża koszty awarii. Zaimplementuj praktyki zwiększające plony lub wydajność hodowli, jak lepsze nawożenie czy optymalizacja pasz.
Oblicz zwrot z inwestycji (ROI) i porównuj go z kosztem kapitału. Jeśli zakupiony sprzęt nie poprawia wyników wystarczająco, rozważ leasing zamiast zakupu w przyszłości. Inwestuj w szkolenia pracowników — umiejętne wykorzystanie maszyn często daje większe korzyści niż sam sprzęt. Pamiętaj też o negocjowaniu warunków serwisu i części zamiennych.
Korzyści daje współpraca z doradcą finansowym, biurem rachunkowym lub lokalnym doradcą rolnym. Dobrzy specjaliści pomogą przygotować biznesplan, prognozy i wniosek o dotację. Agencja Restrukturyzacji i Modernizacji Rolnictwa (ARiMR) oraz lokalne izby rolnicze oferują informacje, szkolenia i bezpłatne porady. Warto też skorzystać z usług rzeczoznawców przy wycenie zabezpieczeń i z konsultacji prawnej przy umowach leasingowych.
Przy szukaniu eksperta sprawdź referencje i doświadczenie w sektorze rolnym. Dobrze współpracować z kimś, kto zna specyfikę Twojego regionu i ma praktyczne doświadczenie z podobnymi projektami. Wspólna praca z doradcą pozwala uniknąć pułapek formalnych i przyspiesza proces pozyskiwania środków.
Dobre planowanie, rzetelny biznesplan i umiejętne łączenie różnych źródeł finansowania to droga do sukcesu. Wybieraj rozwiązania dopasowane do rodzaju inwestycji — dotacje tam, gdzie to możliwe, kredyt przy dużych projektach, leasing na sprzęt. Monitoruj wskaźniki finansowe i reaguj szybko przy pierwszych sygnałach problemów. Korzystaj z doradztwa i porównuj oferty. Dzięki temu Twoje gospodarstwo będzie się rozwijać bez zbędnego ryzyka, a inwestycje przyniosą oczekiwane efekty. Powodzenia!
Rozwój pasieki to inwestycja w zdrowie lokalnego ekosystemu i w stabilny dochód. Dla wielu osób prowadzenie pasieki zaczyna się jako hobby, a potem ewoluuje w poważne przedsięwzięcie...
Modernizacja gospodarstwa to krok, który może zmienić codzienną pracę, poprawić wyniki produkcyjne i zwiększyć opłacalność. Nowe obory, zautomatyzowane dojarki, lepsze systemy...
Rozwój gospodarstwa hodującego drób to proces wymagający planu, odwagi i dostępu do kapitału. W tym artykule prowadzę czytelnika krok po kroku przez dostępne kanały finansowania...


Komentarze