Jak sfinansować rozwój fermy trzody chlewnej?
19 października 2026Rozwój gospodarstwa to inwestycja z sercem i głową. Wiele osób marzy o nowoczesnej fermie, która daje stabilne przychody i lepsze warunki dla zwierząt. Żeby jednak plan stał się...
Rozpoczęcie lub rozwój działalności w sektorze mlecznym wymaga planu, kapitału i zdrowego rozsądku. W tym artykule pokażę praktyczne ścieżki finansowania, które warto rozważyć przy budowie lub modernizacji gospodarstwa mlecznego. Przyjmuję perspektywę osoby, która przeprowadziła kilka inwestycji w gospodarstwach i współpracowała z bankami oraz doradcami rolnymi. Dzięki temu tekstowi dowiesz się, jak ocenić potrzeby, jakie instrumenty finansowe są dostępne, jak przygotować wniosek i jak ograniczać ryzyko finansowe. Całość napisana jest prosto, rzeczowo i ze wskazówkami, które możesz od razu zastosować.
Zanim sięgniesz po gotówkę, warto spojrzeć w długą perspektywę. Zacznij od jasnego określenia celu — czy chcesz zwiększyć liczbę krów, zmodernizować oborę, kupić dojarki, czy poprawić logistykę skupu mleka. Kolejny krok to wycena inwestycji i podział kosztów na stałe oraz zmienne. Z własnego doświadczenia wiem, że rolnicy często zaniżają koszty przygotowania terenu, instalacji elektrycznej czy przystosowania budynków do wymogów weterynaryjnych. Przy coraz wyższych standardach dobrostanu zwierząt warto uwzględnić rezerwy na nieprzewidziane prace.
Rzetelna analiza powinna uwzględniać: przewidywane przychody z litra mleka, sezonowe wahania wydajności, koszty pasz, robocizny i energii oraz amortyzację maszyn. Zrób też prostą symulację płynności — kiedy i ile gotówki potrzebujesz w pierwszym roku. Jeśli planujesz skorzystać z dotacji, przygotuj harmonogram, bo środki zewnętrzne często mają określone terminy wydatkowania. Dobrze sporządzony plan ułatwi rozmowy z bankiem i pokaże, że inwestycja ma sens. Warto skonsultować projekt z doradcą ds. rolnictwa lub księgowym, by uniknąć błędów formalnych. To oszczędza nerwów i przyspiesza proces pozyskania środków.
Ocena skali produkcji zaczyna się od określenia docelowej stawki produkcji na krowę i liczby zwierząt. Przelicz podstawowe wskaźniki — koszt jednostkowy na litr, marżę brutto i próg rentowności. Przy planowaniu uwzględnij wymogi weterynaryjne i środowiskowe, które mogą zwiększyć wydatki. Sporządź listę koniecznych inwestycji i priorytetów. Moje rady: zacznij od inwestycji, które szybko poprawią wydajność i płynność, a większe modernizacje przełóż w czasie, gdy biznes stanie się stabilny.
Koszty stałe to amortyzacja budynków i maszyn, ubezpieczenia, opłaty stałe. Koszty zmienne to pasza, leki, energia i transport. Prowadź prostą ewidencję miesięczną — to daje obraz sezonowości kosztów. Warto przygotować scenariusze: pesymistyczny (spadek ceny mleka), realistyczny i optymistyczny. To pomaga w planowaniu rezerw gotówkowych i wyborze formy finansowania.
Najczęściej łącz się kilka źródeł: własne środki, kredyt bankowy, leasing maszyn, faktoring, dotacje unijne i krajowe oraz pożyczki preferencyjne. Pomyśl też o rozłożeniu inwestycji na etapy, by zmniejszyć jednorazowe obciążenie. W praktyce mieszanka środków własnych i zewnętrznych daje najlepszy efekt — masz wpływ na projekt i jednocześnie korzystasz z dźwigni finansowej.
Rynek oferuje różne instrumenty. Banki proponują klasyczne kredyty inwestycyjne i obrotowe. Firmy leasingowe oferują opcję wynajmu maszyn z możliwością wykupu. Faktoring pomaga w utrzymaniu płynności, gdy kontrahenci odraczają płatności. Do tego dochodzą dotacje i pożyczki preferencyjne od instytucji rolnych. Każde źródło ma plusy i minusy, dlatego warto je porównać pod kątem kosztów, elastyczności i wymogów zabezpieczeń.
W praktyce decyzja zależy od kilku czynników: skali inwestycji, zdolności kredytowej, potrzeb płynności oraz planów rozwojowych. Jeżeli potrzebujesz nowych dojarek czy wozu paszowego, leasing może być szybszy i mniej obciążający kapitał. Natomiast przy budowie obory kredyt inwestycyjny z dłuższym okresem spłaty ma sens. Nie zapomnij policzyć całkowitego kosztu finansowania — oprocentowania, prowizji oraz ewentualnych opłat za wcześniejszą spłatę. Z mojego doświadczenia wynika, że dokładne zestawienie kosztów w latach spłaty pozwala uniknąć niespodzianek.
Kredyty inwestycyjne rządzą się zasadą dłuższego okresu spłaty i zabezpieczeń. Bank poprosi o biznesplan, prognozy i często majątek jako zabezpieczenie. Warunki zależą od historii finansowej gospodarstwa i zdolności kredytowej. Warto negocjować marżę i prowizje, a także ustalić karencję w spłacie kapitału, jeśli przewidujesz, że pierwsze miesiące będą trudne.
Leasing umożliwia korzystanie ze sprzętu bez dużego wkładu własnego. Raty leasingowe wrzucasz w koszty działalności. Faktoring ułatwia płynność — sprzedajesz faktury i otrzymujesz środki szybciej. Jednak faktoring to koszt procentowy i opłata za obsługę. W praktyce leasing i faktoring to dobre uzupełnienie kredytu bankowego, gdy chcesz zachować płynność i jednocześnie inwestować.
Dostępne są krajowe i unijne programy rozwoju obszarów wiejskich, dotacje inwestycyjne oraz programy wsparcia dla młodych rolników. Wnioski wymagają dokumentacji i harmonogramów wydatków. Warto korzystać z pomocy doradców lub biur rachunkowych przy aplikowaniu — błędy formalne wykluczają z dofinansowania. Znam gospodarstwa, które dzięki jednej dotacji mogły zrealizować inwestycję, która bez wsparcia byłaby niemożliwa.
Porównaj efektywną stopę oprocentowania, prowizje, koszty ubezpieczeń i opłat manipulacyjnych. Oblicz całkowity koszt w całym okresie finansowania. Pamiętaj o podatkowych aspektach leasingu i kredytu oraz o możliwych ulgach. To praktyczne podejście pozwala wybrać najtańsze i najbezpieczniejsze rozwiązanie.
Gdy decydujesz się na zakup sprzętu rolniczego, oferta kredytowa powinna być dopasowana do rodzaju maszyny i planu użytkowania. Nowe maszyny mogą mieć preferencyjne warunki finansowania. Ważne jest dopasowanie okresu spłaty do żywotności sprzętu. Kredyty krótkoterminowe mogą obciążyć płynność, a zbyt długi okres może zwiększyć sumę odsetek.
Zanim podpiszesz umowę, policz ratę, koszty całkowite i wpływ spłaty na miesięczną płynność gospodarstwa. Zdarza się, że korzystniejsze jest leasingowanie kombajnu lub dojarki, a zakup traktora kredytem. Rozmawiając z doradcą bankowym, miej przygotowaną dokumentację, prognozy i informacje o kontrahentach skupujących mleko. To buduje wiarygodność. Ze swej strony polecam negocjować warunki — marże, prowizje, karencję i możliwość wcześniejszej spłaty bez kar.
Zdolność kredytowa opiera się na dochodzie netto gospodarstwa, historii spłat i istniejącym zadłużeniu. Przygotuj ostatnie deklaracje podatkowe, rachunki i bilans. Bank może uwzględnić wartość majątku trwałego jako zabezpieczenie. Dobrze przygotowane dokumenty przyspieszają proces przyznania kredytu.
Sprawdź oprocentowanie, prowizję, rodzaj rat (równych czy malejących), okres spłaty, wymogi zabezpieczeń oraz ewentualne kary za wcześniejszą spłatę. Upewnij się, czy umowa przewiduje możliwość zmiany harmonogramu w razie problemów finansowych.
Leasing jest korzystny, gdy potrzebujesz krótkotrwałego dostępu do nowoczesnego sprzętu i chcesz rozłożyć koszty. To też rozwiązanie, gdy nie chcesz angażować kapitału własnego. Leasing umożliwia również szybszą wymianę maszyn i często prostsze procedury niż przy kredycie.
Przy negocjacjach miej przygotowane trzy warianty spłaty i jasno określ swoje ograniczenia płynnościowe. Zapytaj o karencję, możliwość zmiany harmonogramu oraz o warunki wcześniejszej spłaty. Dobre relacje z doradcą bankowym pomagają w uzyskaniu korzystniejszych warunków.
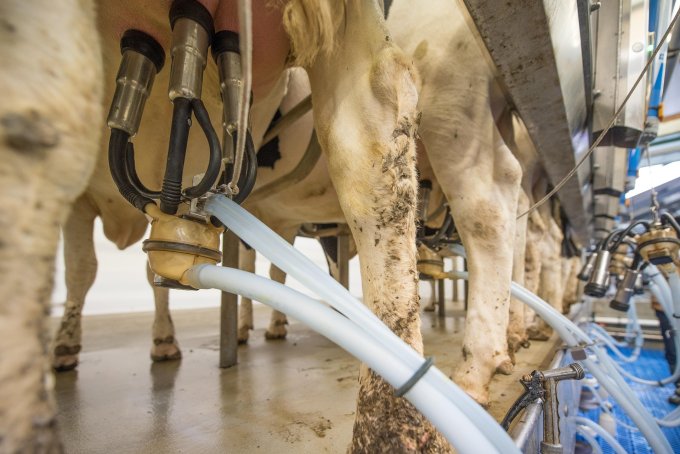
Pożyczki rozwojowe sens mają wtedy, gdy inwestycja wyraźnie zwiększy przychody lub obniży koszty jednostkowe. Typowe cele to zwiększenie stada, modernizacja obory, wdrożenie systemów doju czy zakup linii paszowej. Zaciągając zobowiązanie, oszacuj czas, po jakim inwestycja zacznie przynosić dodatni przepływ gotówki. Jeśli prognozy są niepewne, rozważ etapowanie projektu.
Pożyczki preferencyjne dla rolnictwa często mają niższe oprocentowanie i korzystniejsze warunki, ale ich uzyskanie wymaga spełnienia konkretnych warunków i terminowego rozliczenia. Z mojego doświadczenia wynika, że dobrze przygotowany plan rozwoju i realistyczne prognozy zwiększają szansę na wsparcie. Unikaj zadłużania się na cele konsumpcyjne — fundusze powinny iść w środki trwałe lub działania poprawiające płynność.
Dobrze napisany biznesplan to klucz do sukcesu przy ubieganiu się o środki. Zacznij od streszczenia celów inwestycyjnych i harmonogramu wydatków. Przedstaw prognozy przychodów i wydatków na co najmniej 3–5 lat. Opisz rynek zbytu, kanały sprzedaży i umowy z odbiorcami mleka. W sekcji dotyczącej ryzyka uwzględnij scenariusze cenowe oraz plan awaryjny. Do wniosku dołącz rzetelne załączniki: faktury pro forma, kosztorysy, mapy i opinie techniczne.
Z mojego doświadczenia wynika, że banki doceniają jasne liczby i realistyczne założenia. Unikaj zbyt optymistycznych prognoz. Jeśli nie czujesz się pewnie w finansach, zleć przygotowanie prognoz księgowemu lub doradcy — to inwestycja zwracająca się podczas procesu decyzyjnego.
Opis inwestycji, analiza rynku, prognozy finansowe, harmonogram wydatków, źródła finansowania i analiza ryzyka. Dołącz dokumenty potwierdzające doświadczenie i kwalifikacje osoby prowadzącej gospodarstwo.
Zrób projekcję przychodów miesięcznych i kosztów stałych oraz zmiennych. Uwzględnij sezonowość i momenty zwiększonych wydatków. Harmonogram spłat dopasuj do przewidywanych przepływów pieniężnych.
Deklaracje podatkowe, bilans, rachunek zysków i strat, umowy z odbiorcami mleka, kosztorysy inwestycji, zaświadczenia o nieruchomościach, dokumenty tożsamości i potwierdzenie tytułu prawnego do gruntów.
Dotacje mogą znacząco obniżyć koszt inwestycji. Programy krajowe i unijne oferują wsparcie na modernizację obór, zakup wyposażenia i inwestycje prośrodowiskowe. Wnioski zwykle wymagają szczegółowej dokumentacji i rozliczeń. Warto korzystać z doradców, którzy znają specyfikę programów i pomagają w przygotowaniu kompletnych wniosków.
W praktyce dotacje najlepiej łączyć z kredytem lub leasingiem. To daje niższy wkład własny i zachowuje płynność. Zwróć uwagę na terminy składania wniosków i na listy wymaganych dokumentów. Pamiętaj, że część środków może być zwrotna i wymaga spłaty lub rozliczenia projektów zgodnie z umową. Korzystanie z dotacji zwiększa też obowiązki sprawozdawcze, więc przewidź czas na raportowanie.
Sprawdź programy Agencji Restrukturyzacji i Modernizacji Rolnictwa oraz regionalne programy rozwoju obszarów wiejskich. Często oferują dofinansowanie do modernizacji budynków inwentarskich i zakupu maszyn.
Fundusze unijne w ramach WPR i programów regionalnych finansują projekty zwiększające konkurencyjność i innowacje. Warto śledzić nabory i konsultować projekty z lokalnymi ośrodkami doradztwa rolniczego.
Przygotuj solidny biznesplan, kosztorys, harmonogram oraz dowody kwalifikowalności wydatków. Skorzystaj z usług doradczych, które pomogą uniknąć błędów formalnych i zoptymalizować wniosek.
Liczby mówią prawdę. Policzyć trzeba NPV (wartość bieżąca netto), okres zwrotu i IRR (wewnętrzną stopę zwrotu). Nie wystarczy patrzeć na przyrost produkcji — kluczowe jest, jak inwestycja wpływa na koszty jednostkowe i marżę. Przy prostych obliczeniach warto uwzględnić trzy scenariusze: pesymistyczny, realistyczny i optymistyczny. Daje to obraz odporności projektu na zmiany warunków rynkowych.
Z mojego doświadczenia, inwestycje szybciej zwracają się, gdy skupiasz się na poprawie efektywności paszowej i redukcji strat mleka. Duże inwestycje budowlane często mają dłuższy okres zwrotu i trzeba je finansować dłuższym kredytem.
Zestaw przyszłe przepływy pieniężne, zdyskontuj je przy realistycznej stopie i porównaj z wydatkiem początkowym. Okres zwrotu to czas, po którym kumulacja przepływów pokryje inwestycję.
Uwzględnij spadki cen mleka o 10–30%, wzrost kosztów pasz i energii oraz potencjalne przerwy produkcyjne z powodu chorób. Taka analiza pokazuje, czy inwestycja jest odporna na ryzyka.
Większy udział kapitału obcego zwiększa zyski w dobrych latach, ale też ryzyko w złych. Dlatego łączenie dotacji i części własnego wkładu zmniejsza ryzyko nadmiernego zadłużenia.
Po zaciągnięciu zobowiązania najważniejsze jest dbanie o płynność. Miej rezerwę finansową na co najmniej kilka miesięcy kosztów stałych. Monitoruj wskaźniki finansowe i reaguj szybko na sygnały problemów. Uzgodnij z bankiem możliwość restrukturyzacji spłaty w razie trudności. Warto też rozważyć ubezpieczenia dochodu lub zabezpieczenia na wypadek klęsk żywiołowych.
W mojej praktyce skuteczne były proste działania: negocjacje dłuższych terminów płatności u dostawców, skrócenie terminów płatności u odbiorców, korzystanie z faktoringu oraz regularne przeglądy kosztów produkcji. To realne narzędzia, które chronią przed spiralą zadłużenia.
Ustal budżet miesięczny, trzymaj rezerwę, korzystaj z faktoringu, renegocjuj terminy płatności i monitoruj wskaźniki finansowe. Regularne raportowanie pomaga szybko wychwycić problemy.
Dywersyfikuj kanały sprzedaży, rozważ kontrakty forward, zwiększ efektywność paszową i przechowuj część pasz w sezonie niskich cen. To zmniejsza ekspozycję na gwałtowne zmiany rynkowe.
Jeśli warunki rynkowe uległy długotrwałej zmianie albo rata stała się nie do udźwignięcia, warto negocjować refinansowanie. Lepiej działać zanim problemy staną się poważne.
Finansowanie rozwoju gospodarstwa mlecznego wymaga rozsądku, planowania i znajomości dostępnych instrumentów. Łączenie środków własnych, kredytów, leasingu i dotacji zwykle daje najlepszy efekt. Przygotuj realistyczny biznesplan, policz scenariusze i pamiętaj o rezerwach płynnościowych. Z własnego doświadczenia dodam, że współpraca z doradcami i bankiem oparta na uczciwości i solidnej dokumentacji znacznie przyspiesza proces pozyskania środków. Jeśli podejdziesz do tematu metodycznie, inwestycja może przynieść stabilny wzrost i wyższe zyski. Powodzenia!
Rozwój gospodarstwa to inwestycja z sercem i głową. Wiele osób marzy o nowoczesnej fermie, która daje stabilne przychody i lepsze warunki dla zwierząt. Żeby jednak plan stał się...
Rozwijanie gospodarstwa w kierunku produkcji ekologicznej to szansa na wyższą marżę, lojalnych klientów i zgodność z trendami prośrodowiskowymi. Jednocześnie to też wyzwanie finansowe...
Rozwój małego lub średniego gospodarstwa często wymaga zastrzyku kapitału — szczególnie gdy celem jest wprowadzenie na rynek regionalnych specjałów. Inwestycje w przetwórstwo...


Komentarze