Jak sfinansować rozwój fermy trzody chlewnej?
19 października 2026Rozwój gospodarstwa to inwestycja z sercem i głową. Wiele osób marzy o nowoczesnej fermie, która daje stabilne przychody i lepsze warunki dla zwierząt. Żeby jednak plan stał się...
Rozwój gospodarstwa to ekscytujący, ale też wymagający proces. Z jednej strony pojawiają się możliwości zwiększenia skali, poprawy jakości plonów czy modernizacji maszyn. Z drugiej — rosną potrzeby kapitałowe i ryzyka związane z pogodą, rynkiem i kosztami. Artykuł pomoże ci przejść przez najważniejsze decyzje finansowe związane z produkcją. Zawiera praktyczne rozwiązania, porady od osób pracujących w rolnictwie i informacje o dostępnych źródłach pieniędzy. Znajdziesz tu pomysły na planowanie budżetu, porównanie form finansowania oraz konkretne kroki do przygotowania wniosku. To przewodnik pisany z myślą o gospodarstwach małych i średnich, które chcą rosnąć mądrze i bezpiecznie.
Produkcja w rolnictwie obejmuje hodowlę, uprawy, przetwórstwo i usługi towarzyszące. Każdy kierunek ma inne wymagania finansowe. Na przykład hodowla świń potrzebuje szybkich zakupów pasz i przychodów cyklicznych, a sadownictwo wymaga inwestycji w systemy nawadniania i przechowywania. Dodatkowo sezonowość powoduje skoki zapotrzebowania na gotówkę. Wiosenne zakupy nawozów i nasion, letnie koszty pielęgnacji, jesienne zbiórki — to cykle, które trzeba ująć w planie finansowym.
W praktyce najczęstsze wyzwania finansowe to:
Z doświadczenia wiem, że dobrze zdefiniowany plan finansowy minimalizuje panikę. Podstawą jest zestawienie kosztów stałych i zmiennych oraz rezerwa na nieprzewidziane zdarzenia. Warto też znać swoje alternatywy finansowe. Dzięki temu łatwiej zdecydować, czy lepiej wziąć pożyczki na zakup maszyn rolniczych, skorzystać z leasingu, czy ubiegać się o dotacje.
Punktem wyjścia powinno być realistyczne oszacowanie przychodów i wydatków na rok i na cykl produkcyjny. Umożliwia to ocenę, ile kapitału potrzeba teraz, a ile w przyszłości. Dobry plan to mniej ryzyka, większa pewność przy rozmowach z bankiem i lepsze warunki finansowania.
Różne gałęzie rolnictwa wymagają odmiennych nakładów. Produkcja intensywna potrzebuje szybkich obrotów kapitału. Produkcja trwała, jak sady, wymaga długich inwestycji i cierpliwości. Przy ocenie potrzeb warto sporządzić listę niezbędnych inwestycji i przypisać priorytety.
Sezonowość powoduje, że płynność jest głównym wyzwaniem. Małe i średnie gospodarstwa często korzystają z krótkoterminowych kredytów obrotowych lub umów o przedpłaty od odbiorców. Skalowanie produkcji wymaga budowania rezerw i rozważenia stabilizujących przychodów, np. umów kontraktacyjnych.
Zanim podejmiesz decyzję o zewnętrznym finansowaniu, oszacuj dokładnie potrzeby. Zacznij od spisu wszystkich planowanych wydatków inwestycyjnych i operacyjnych. Inwestycje obejmują maszyny, budynki, instalacje, a także koszty adaptacji do wymogów prawnych. Koszty operacyjne to nasiona, pasze, paliwo, pracy oraz usługi zewnętrzne.
Przydatne kroki:
To, ile potrzebuje gospodarstwo, zależy od skali. Małe gospodarstwo może poradzić sobie z mniejszym zaciągiem kredytu, natomiast gospodarstwo średnie lub większe potrzebuje szerokiej kombinacji finansowania. W praktyce warto przygotować kilka scenariuszy: zachowawczy, realistyczny i optymistyczny. Dzięki temu wnioski do banku lub agencji możesz poprzeć konkretnymi liczbami.
Ustal konkretne ceny i terminy płatności. Dla każdej inwestycji podaj koszt zakupów, montażu i uruchomienia. Dla kosztów operacyjnych określ miesięczne i sezonowe wartości. To ułatwia planowanie spłat i wybór instrumentów finansowych.
Kapitał obrotowy musi pokrywać wydatki od początku sezonu do pierwszych wpływów. Przy planowaniu weź pod uwagę opóźnienia w płatnościach od kontrahentów i możliwość obniżonych plonów. Z praktyki — trzy miesiące kosztów operacyjnych jako minimalna rezerwa to dobre zabezpieczenie.
Monitoruj marżę brutto, wskaźnik zadłużenia, okres spłaty zobowiązań i płynność bieżącą. Regularne sprawdzanie tych wskaźników umożliwia wczesną reakcję i poprawę warunków finansowych.
Na rynku są różne źródła pieniędzy. Możesz sięgnąć po:
Każde rozwiązanie ma plusy i minusy. Dotacje obniżają koszty inwestycji, ale wymagają spełnienia kryteriów i formalności. Bankowy kredyt inwestycyjny zapewnia dłuższy okres spłaty, lecz wymaga zabezpieczeń. Leasing często przyspiesza wejście w posiadanie maszyny bez dużego wkładu własnego, ale całkowity koszt może być wyższy. Wybierając, porównuj całkowity koszt finansowania, warunki spłaty i wpływ na przepływy pieniężne.
W naszym kraju Agencja Restrukturyzacji i Modernizacji Rolnictwa oferuje programy wsparcia. Warto też sprawdzać programy regionalne i oferty banków działających w sektorze rolnym. Porównanie opcji powinno opierać się na symulacji finansowej, pokazującej wpływ każdej formy finansowania na cash flow gospodarstwa.
Dotacje — niski koszt, długi czas realizacji.
Kredyty — elastyczne terminy, konieczne zabezpieczenia.
Leasing — szybkie wejście w użytkowanie maszyn, wyższe koszty całkowite.
Wybór powinien uwzględniać sezonowość przychodów i plan amortyzacji inwestycji.
Sprawdź nabory w PROW, programy modernizacyjne i wspierające młodych rolników. Terminy i warunki się zmieniają, więc warto mieć doradcę lub śledzić ogłoszenia ARiMR.
Zwróć uwagę na wymogi dotyczące wkładu własnego, okresów użytkowania i obowiązków raportowych. Niektóre programy wymagają trwałego prowadzenia działalności przez kilka lat.
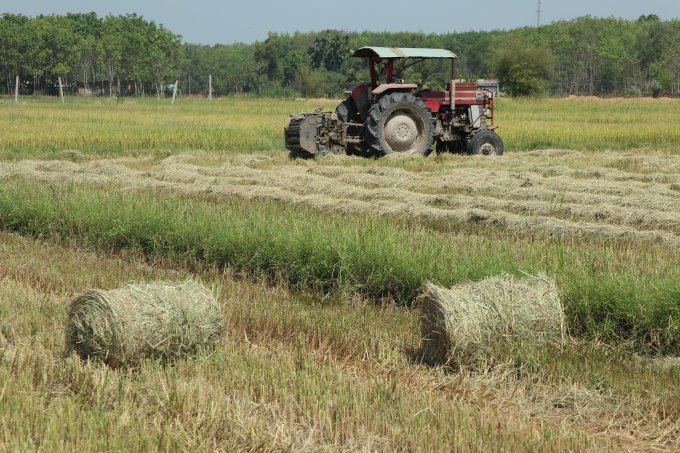
Zakup maszyn to często największy wydatek przy rozwoju. Pożyczki na zakup maszyn rolniczych są powszechne i dostosowane do potrzeb rolników. Można wybierać między krótkoterminowymi kredytami inwestycyjnymi a specjalistycznymi pożyczkami oferowanymi przez dealerów i instytucje rolnicze.
Decyzja zależy od:
Jeśli masz stabilne przepływy i zabezpieczenia, kredyt bankowy z niższą stopą może być korzystny. Gdy liczy się szybkie uruchomienie maszyny bez dużego wkładu, leasing lub pożyczka od producenta może okazać się lepsza.
Dobrze przygotować się do rozmowy z bankiem: pokaż prognozy przychodów, historię gospodarstwa i plan spłaty. Z mojego doświadczenia — przejrzysta prezentacja liczb zwiększa szanse na lepsze warunki.
Leasing pozwala rozłożyć koszty i uwalnia płynność. Wynajem krótkoterminowy sprawdza się przy sezonowych pracach lub przy testowaniu nowego sprzętu. Warto porównać koszty całkowite obu opcji.
Nowe maszyny mają gwarancję i wyższą efektywność. Używane są tańsze, lecz mogą wymagać większych wydatków na serwis. Kalkulacja powinna uwzględniać koszty eksploatacji i szacowany czas użytkowania.
Banki często wymagają hipoteki, zastawu na maszynach lub poręczeń. Okres spłaty zależy od rodzaju maszyny i trwałości inwestycji — zwykle 3–7 lat. Dłuższe okresy obniżają ratę, ale zwiększają koszty odsetkowe.
Czytaj tutaj: Jak pozyskać środki na inwestycje w małych zakładach produkcyjnych?
Dla rozwijających uprawy dostępne są specjalne formy finansowania. Kredyty na rozwój upraw obejmują linie obrotowe, kredyty inwestycyjne oraz krótkoterminowe pożyczki sezonowe. Dobór zależy od cyklu upraw i momentu płatności.
Najważniejsze aspekty:
W praktyce warto negocjować okresy karencji i raty sezonowe. Banki często oferują niższe oprocentowanie dla rolników, którzy mają stabilne kontrakty sprzedaży. Zadbaj o solidne prognozy plonów i umowy z odbiorcami — to obniża ryzyko i poprawia warunki kredytowe.
Dostępne są kredyty obrotowe, kredyty preferencyjne, a także linie kredytowe. Niektóre banki oferują produkty łączące finansowanie materiałów i zakup maszyn. Wybór zależy od terminu obrotu i kosztów.
Ustal terminy spłat zgodne z przychodami. Sezonowe raty lub karencja w spłacie kapitału mogą znacznie poprawić płynność. Przed podpisaniem umowy sprawdź scenariusze "co jeśli" — niższe plony, opóźnione płatności od kontrahentów.
Porównuj oferty i negocjuj warunki. Przedstawić silne argumenty — stabilne przychody, umowy sprzedaży, wkład własny. Czasami warto poprosić o wsparcie doradcy finansowego, żeby uzyskać lepsze warunki.
Płynność to życie gospodarstwa. Bez niej nawet najlepsza inwestycja może zakończyć się problemami. Regularne prognozy przepływów pieniężnych pomagają przewidzieć braki i zaplanować finansowanie. Zrób prosty harmonogram przychodów i wydatków na 12 miesięcy.
Dobre praktyki:
Ubezpieczenia i programy zabezpieczające (np. instrumenty zabezpieczenia cen) chronią przed stratami rynkowymi i klimatycznymi. Ważne jest też dywersyfikowanie przychodów — sprzedaż bezpośrednia, produkty przetworzone i umowy z lokalnymi przetwórcami zmniejszają zależność od jednego kanału sprzedaży.
Prostota działa. Wystarczy arkusz, w którym przypisujesz przychody do miesięcy i zestawiasz je z wydatkami. Aktualizuj prognozę co miesiąc. To pozwala szybko reagować.
Ubezpieczenia upraw i zwierząt, polisy od zdarzeń losowych, kontrakty terminowe. Warto sprawdzić dostępne mechanizmy wsparcia w sytuacjach nadzwyczajnych.
Planuj scenariusze awaryjne: ograniczenie kosztów, renegocjacja terminów płatności, sprzedaż aktywów niekluczowych. Znajdź lokalnego doradcę, który pomoże w trudnej sytuacji.
Obniżanie kosztów nie oznacza cięcia jakości. Chodzi o mądre działania: optymalizację nawożenia, racjonalizację zużycia paliwa, lepsze planowanie pracy maszyn i zakupów. Dopasowanie technologii do skali gospodarstwa potrafi znacząco poprawić marże.
Inwestycje w precyzyjne rolnictwo, systemy nawadniania oszczędzające wodę, czy automatyzację procesów często zwracają się szybciej niż się spodziewamy. Warto też rozważyć współpracę z innymi gospodarstwami — wspólne zakupy nawozów, leasing maszyn czy wynajem sprzętu pozwalają obniżyć jednostkowe koszty.
Praktyczne kroki:
Stawiaj na rozwiązania, które skracają czas pracy i obniżają koszty operacyjne. Przeprowadź kalkulację ROI. Jeśli inwestycja przynosi zwrot w 3–5 lat, zwykle warto ją rozważyć.
Grupy producenckie, spółdzielnie i umowy kontraktacyjne dają stabilne ceny i pewność sprzedaży. Pomagają też w negocjacjach z kupcami i dostawcami.
Sukces w uzyskaniu środków zależy od przygotowania dokumentów i przekonującego planu. Banki i instytucje oczekują przejrzystych danych finansowych, prognoz i opisu projektu. Przygotuj:
Dobrze napisany wniosek wyjaśnia, jak inwestycja poprawi efektywność i jakie da korzyści ekonomiczne. Przed złożeniem sprawdź formalne wymagania programu lub banku. Uporządkowane dokumenty skracają proces i zwiększają szanse na pozytywną decyzję.
Lista może się różnić, ale zwykle potrzebne są:
Opisz cel inwestycji, kalkulacje kosztów, prognozy przychodów i plan spłaty. Dodaj analizę ryzyka i plan awaryjny. Użyj prostych liczb i krótkich wniosków.
Rozwój w rolnictwie jest wykonalny i daje satysfakcję, jeśli podejdziesz do niego systematycznie. Rozpocznij od rzetelnej oceny potrzeb, przygotuj realistyczny plan finansowy i porównaj dostępne źródła finansowania. Korzystaj z dotacji, ale nie rezygnuj z prostych narzędzi bankowych czy leasingu, jeśli lepiej pasują do twojej sytuacji. Utrzymuj rezerwę płynności, ubezpiecz się i inwestuj w technologie, które realnie obniżą koszty. Pamiętaj — dobre przygotowanie zwiększa szansę na atrakcyjne warunki finansowe i stabilny rozwój gospodarstwa.
Jak szybko można otrzymać pożyczki na zakup maszyn rolniczych?
Czas zależy od instytucji. Banki potrzebują dokumentów i oceny zabezpieczeń, co może trwać kilka tygodni. Leasingi i pożyczki dealerskie bywają szybsze.
Czy dotacje są lepsze niż kredyty?
Dotacje obniżają koszt inwestycji, ale mają rygorystyczne warunki i dłuższe terminy rozliczeń. Kredyt daje większą elastyczność działania.
Jak przygotować się do rozmowy z bankiem?
Miej aktualne sprawozdania, biznesplan, prognozy przepływów i jasno określone zabezpieczenia. Pokazuj liczby, nie opinie.
Czy warto brać kredyt na zakup ziemi pod produkcję?
Zależy od planów. Ziemia to długoterminowa inwestycja. Sprawdź opłacalność i możliwości spłaty przy różnych scenariuszach produkcji.
Rozwój gospodarstwa to inwestycja z sercem i głową. Wiele osób marzy o nowoczesnej fermie, która daje stabilne przychody i lepsze warunki dla zwierząt. Żeby jednak plan stał się...
Rozpoczęcie lub rozwój działalności w sektorze mlecznym wymaga planu, kapitału i zdrowego rozsądku. W tym artykule pokażę praktyczne ścieżki finansowania, które warto rozważyć przy...
Rozwijanie gospodarstwa w kierunku produkcji ekologicznej to szansa na wyższą marżę, lojalnych klientów i zgodność z trendami prośrodowiskowymi. Jednocześnie to też wyzwanie finansowe...


Komentarze